山东盈联光纤光缆有限公司
诚信 / 务实 / 完善 / 快速 / 放心
咨询热线: 18405419999

山东盈联光纤光缆有限公司
诚信 / 务实 / 完善 / 快速 / 放心
咨询热线: 18405419999
当前位置: 首页 > 新闻中心 > 行业动态 » OPGW光缆的定价逻辑与市场行情

OPGW光缆的成本结构,可以用一句话概括:管内是光,管外是电。光纤单元负责通信,外层绞线负责防雷和承载。这两部分各自对应着不同的原材料市场,而它们的价格波动,直接决定了光缆的出厂价。光纤是OPGW成本中占比最高的一项。根据行业数据,光纤成本在光缆总成本中占比达40%至50%。2026年,这个比例带来的影响格外显著。应用最广泛的G.652.D单模光纤,价格从年初飙升,涨幅接近650%。这一轮暴涨的驱动力来自多个方向:AI数据中心建设所需光纤量是传统CPU机架的36倍,光纤制导无人机年消耗约5000万芯公里,而光纤预制棒的扩产周期长达1.5至2年,新产能要到2027年后才能释放。供需之间的鸿沟,直接将光纤价格推上了近七年的高点。另一根支柱是金属材料。OPGW外层绞合所用的铝包钢线、铝合金线等,占生产成本的50%至65%,与伦敦金属交易所的铝价高度关联。2026年,这些金属材料价格维持高位运行,受能源与大宗商品波动影响,进一步加剧了成本压力。两根支柱同时承压,OPGW光缆的价格中枢被明显抬升。
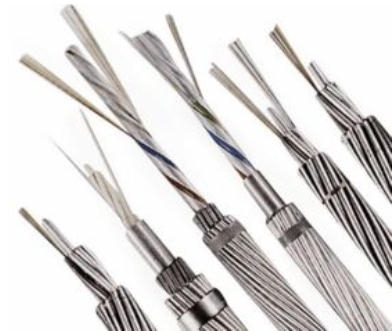
OPGW属于典型的非标定制产品,光纤芯数、短路电流容量、档距设计以及不锈钢管壁厚等具体参数,都会直接导致最终价格的差异。以最主流的24芯规格为例,2026年国标产品的每米价格区间在5元至12元之间,芯数增加带来的价格跃升更为明显。这一价格梯度反映的不仅是光纤数量的增加,还有不锈钢管内径扩大、外层绞线结构复杂化所带来的制造工艺升级。值得注意的是,不同厂家之间的报价差异同样显著。一线品牌与区域厂商之间,同样执行DL/T 832标准、采用A级光纤的产品,报价可能相差20%以上。这种价差的来源并非品质缩水,而是经营模式、产业区位和渠道结构的差异——头部企业需要分摊海缆、通信设备、海外基建等多条业务线的综合成本,而专注OPGW细分赛道的中小厂商则省去了这些冗余开支。
对于采购方而言,OPGW光缆的采购决策远不止比较每米单价那么简单。一根光缆从出厂到挂上铁塔,中间还涉及耐张线夹、悬垂线夹、防振锤、接头盒、引下线夹等配套金具的采购和安装。整条线路累计下来,金具成本可以占到光缆本体成本的可观比例。
更值得关注的是全生命周期成本。国网入围品牌的产品因检测标准严苛、质保完善,报价略高于中小型厂家,但工程稳定性更强,可以有效规避断线、信号衰减等施工隐患。在一些工期紧张的项目中,交货期本身就是一种成本——能够将常规型号的交货期控制在7至10个工作日的厂商,对于抢工期或临时增补光缆的现场而言,其价值不亚于每米几毛钱的价格优惠。
OPGW光缆的价格,本质上反映的是光纤、铝、钢这三种基础材料在特定技术参数约束下的组合成本。理解这个方程式,比记住任何一个具体的数字都更有意义。


